×


پیوند ها
عوامل اقتصادی:نام فایل : راهکارهای توسعه و گسترش نفوذ بیمه عمر در صنعت بیمۀ کشور
فرمت : .ppt
تعداد صفحه/اسلاید : 24
حجم : 1 مگابایت
به نام خداوند
طرح های توسعه ملی
در چارچوب
راهکارهای توسعه و گسترش نفوذ بیمه عمر در صنعت بیمۀ کشور
چرا بیمه عمر مهم است؟
2-1. بیمه عمر و جایگاه آن در اقتصاد کشورها
بیمه عمر با توجه به ویژگیهای خاص آن می تواند در فعال نمودن بازار سرمایه نقش اساسی ایفاء نماید. ذخائر ریاضی تجمیع شده در شرکتهای بیمه عمر می توانند باعث فعالیتهای اقتصادی سودآور گردند. از آنجا که در بیمه عمر معمولاً فاصله زمانی قابل توجهی بین زمان دریافت حق بیمه توسط شرکتهای بیمه عمر و زمان پرداخت خسارت وجود دارد، ذخائر ریاضی قابل ملاحظه ای در رابطه با هر قرارداد تشکیل می شود که شرکت بیمه با استفاده بهینه از آنها می تواند بازار سرمایه را فعال نموده و نقش جدی تری در فعالیتهای سرمایه گذاری داشته باشد که به نوبه خود باعث افزایش اشتغال و رشد اقتصادی است. تأثیر رشد بیمه های عمر در اقتصاد بحدی است که بسیاری از تحقیقات کاربردی به یک رابطه یک به یک بین آن و توسعه و رشد اقتصادی با ضرایب معناداری بالا دست یافته اند.
از طرفی دیگر وجود تخفیف های مالیاتی در سرمایه بیمه عمر در مقابل مالیاتهای نسبتاً بالا بر ارث و میراث می تواند مشوق خوبی برای خانوارها باشد تا با تخصیص بخشی از درآمد خود به تقاضای بیمه عمر، سرمایه قابل توجهی برای خانواده خود باقی بگذارند.
بیمه های عمر آرامش اجتماعی را برای جامعه و امنیت اقتصادی و رونق بازارهای مالی را برای اقتصاد یک کشور به همراه دارند. در سطح جامعه، بیمه گذار بیمه عمر در مقابل پرداخت مبلغی به عنوان حق بیمه، دریافت مبلغی که سرمایه بیمه می باشد را در آینده تضمین می کند.
شرکتهای بیمه با در دست داشتن منبع قابل توجهی از اندوخته ریاضی خود می توانند در بخش های مختلفی که به پویایی اقتصاد منجر می شود، سرمایه گذاری کنند. این بخش ها شامل پروژه های عمرانی و بازارهای مالی می باشند.
صنعت بیمه جهان، با رشدی حدود 10% از سال 1950 به توسعه خود ادامه داده است که از رشد اقتصادی میانگین کشورها بطور قابل ملاحظه ای فزونی دارد. (UNCTAD، 1991). قسمت عمده این توسعه در صنعت بیمه به رشد بیمه عمر در جهان مربوط می شود. میزان حق بیمه دریافتی صنعت بیمه عمر از حدود 2.1 درصد GDP جهان در سال 1984 به 4.2 درصد در سال 1996 و به 4.41 درصد در سال 2007 افزایش یافته است. (سالهای مختلف Swiss Re: Sigma)
در سال 2008 حق بیمه سرانه جهان 634 دلار بوده است در حالیکه از این میزان 370 دلار آن مربوط به بیمه عمر و مابقی 264 دلار آن به بقیه فعالیتهای بیمه ای غیر بیمه عمر مربوط می شود. به عبارت دیگر حدود 59درصد کل فعالیت صنعت بیمه به بیمه عمر مربوط می شود. در این سال ضریب نفوذ بیمه حدود 7.1در صد است که 4.1درصد آن مربوط به بیمه عمر و 2.9 درصد آن مربوط به غیر بیمه می باشد. (Sigma . No 8، 2009)
2. بیان مساله
حق بیمه صنعت بیمه در جهان (میلیون دلار)
ضریب نفوذ بیمه در کشور ما حدود 1.3 درصد است که سهم بیمه زندگی کمتر از 6.5 درصد کل بازار بیمه است. یعنی ضریب نفوذ بیمه عمر حدود 0.1 درصد می باشد. همچنین، حق بیمه سرانه بیمه عمر در جهان در سال 2008، حدود 370 دلار بوده که این رقم برای کشور ما کمتر از 4 دلار است.
وضعیت بازار بیمه در ایران و دنیا 2007 (ارقام به USD)
فصل دوم :
بررسی تاثیر
عوامل اقتصادی-اجتماعی و
روانشناختی- جمعیتی
روی تقاضای بیمه عمر در ایران
مروری بر جامعه آماری و داده های تحقیق
مجموعه دادههای مورد استفاده در این مطالعه شامل تعدادی از عوامل، اقتصادی، اجتماعی، روانشناختی و جمعیتی موثر بر تقاضای بیمه عمر است که این عوامل بر مبنای مطالعات انجام شده قبلی در دنیا بعلاوه یک سری دیگر از عواملی که مختص شرایط ایران میباشند، انتخاب شدهاند.
جامعه آماری مطالعه حاضر با توجه به عنوان تحقیق بررسی عوامل تاثیرگذار بر بیمه عمر در کشور است، جامعه ایرانیان میباشد. برای انجام مطالعه حاضر نمونهای از جامعه مذکور انتخاب شده است. نمونه مذکور بصورت تصادفی و از داخل چندین خوشه در دسترس در استانهای تهران، مازندران، آذربایجان شرقی انتخاب شده است.
عوامل موثر بر تقاضای بیمه عمر، متغیرهای مربوط به این عوامل را دو گروه اصلی اقتصادی-اجتماعی (Socioeconomics) و روانشناختی (Psychographic) تقسیم بندی کرده ایم. اطلاعات عوامل موثر فوق الذکر بوسیله73 شاخص که بر مبنای عوامل اقتصادی-اجتماعی و روانشناختی طراحی گردیدهاند از طریق پرسشنامه مطالعه از نمونه جمعآوری گردیده است.
متغیرهای جمعآوری شده بعد از پالایش و دسته بندی پرسشنامهها که اطلاعات 372 فقره از آنها که کامل بودند توسط نرم افزار آماری SPSS جهت آزمونهای آماری به کار گرفته شدهاند.
نتایج MCA
اعتقاد به اینکه فرد تا 65 سالگی دچار بیماری حادی شود بیشترین تاثیر را بر تقاضای بیمه عمر دارد.
سن فرد دومین عامل تاثیر گذار بر تقاضای بیمه عمر بر مبنا اطلاعات موجود و تحلیل MCA میباشد.
سایر متغیرهای تاثیرگذار به ترتیب اثر گذاری عبارتند از اعتقاد به ارث گذاشتن برای فرزندان، قیمت بیمه عمر به عنوان یک متغیر مهم در تصمیمگیری برای خرید، رعایت اصول اعتقادی و مذهبی و عضویت در صندوق بازنشستگی و در نهایت اشتغال همسر.
فصل سوم:
بررسی دلایل عدم رشد بیمه عمر در کشور و ارائه راهکارهای توسعه آن
عوامل ساختاری:
ریاضیات در بسیاری از زمینهها مثل علوم طبیعی، مهندسی، پزشکی، اقتصاد و علوم اجتماعی یک علم ضروری است. با گذشت زمان، شاخههای کاملاً جدیدی در ریاضیات بهوجود آمدهاند؛ مثل نظریه بازیها. ریاضیدانان در ریاضیات محض (مطالعه ریاضی با هدف کشف هرچه بیشتر رازهای خود آن) بدون اینکه ... ...
 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 کد های آماده html و css جهت یادگیری و طراحی سریع
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
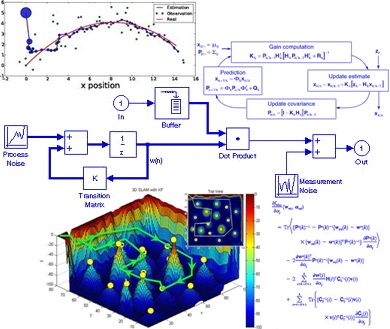 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی


